Für Angestellte und Selbstständige: In 60 Sekunden sehen Sie, ob Start Fit oder Best Fit der HanseMerkur zu Ihnen passt. Danach berate ich Sie persönlich und rechne Ihren echten Beitrag.
Ein paar kurze Fragen, keine Gesundheitsfragen, keine Daten nötig, bis Sie selbst Kontakt aufnehmen möchten.
Frage 1 von 6
Wie sind Sie beruflich tätig?
Start Fit und Best Fit gibt es für beide Gruppen.
Liegt Ihr Bruttojahresgehalt über 84.150 €?
Das ist die Versicherungspflichtgrenze ab 1. Januar 2027 (2026: 77.400 €). Erst darüber können Angestellte in die PKV wechseln. Vertraglich zugesichertes Weihnachts- und Urlaubsgeld zählt mit.
Wo stehen Sie gerade?
Als Selbstständige können Sie die Krankenversicherung frei wählen, unabhängig vom Einkommen.
Wie alt sind Sie?
Je früher Sie einsteigen, desto länger bauen Sie Alterungsrückstellungen auf, und desto günstiger bleibt der Beitrag.
Wer soll versichert werden?
In der PKV hat jede Person einen eigenen Vertrag. Kinder bis 19 Jahre haben bei Start Fit keine Selbstbeteiligung.
Was ist Ihnen wichtiger?
Selbstbeteiligung: Was ist Ihnen lieber?
Bei Start Fit sind die Leistungen in beiden Varianten gleich. Nur die Selbstbeteiligung unterscheidet sich.
Ich rechne Ihren Beitrag mit allen Bausteinen und melde mich innerhalb eines Werktags. Kostenlos und unverbindlich.
GKV-Kostenrechner 2026
Was kostet Sie die gesetzliche Kasse wirklich?
Rechnen Sie nach, was Sie heute zahlen, und was über 10 oder 20 Jahre zusammenkommt. Schon beim heutigen Stand, ohne künftige Erhöhungen.
Ich bin
€
Kinder
Grundlage 2026: allgemeiner Beitragssatz 14,6 % plus durchschnittlicher Zusatzbeitrag 2,9 %, Pflege 3,6 % (kinderlos 4,2 %), Beitragsbemessungsgrenze 5.812,50 € im Monat. Angestellte: Arbeitnehmeranteil. Ihre Kasse kann einen anderen Zusatzbeitrag erheben.
Ihr GKV-Beitrag im Monat–
1 Jahr
–
5 Jahre
–
10 Jahre
–
20 Jahre
–
Zum Vergleich: Start Fit mit 35 Jahren415,93 €
Die beiden Tarife
Start Fit und Best Fit, für Angestellte und Selbstständige
Beide sind vollwertige private Krankenversicherungen der HanseMerkur. Der Unterschied liegt im Leistungsniveau und darin, wie Sie Beitrag sparen.
Preisbewusst
Start Fit
Günstig und trotzdem alles drin. Mit dem Hausarzt als erstem Ansprechpartner.
100 %ambulant über Primärarzt
100 %stationär
100 %Zahnbehandlung
80 %Zahnersatz
KVS31.000 € SelbstbeteiligungGünstigste Variante. Beitragsrückerstattung 200 bis 500 €, gestaffelt nach leistungsfreien Jahren.
KVP0 € SelbstbeteiligungGleiche Leistungen wie KVS3. 1.000 € garantierte Rückerstattung plus 200 bis 500 € erfolgsabhängig. Alternativ mit Beitragsstundung.
100 % beim Primärarzt oder HanseMerkur Online-Arzt, 80 % bei direktem Facharztbesuch
10 % Gesundheitsrabatt auf KVS/KVP bei Werten im Normbereich
Upgrade-Garantie: im 4. Jahr ohne Gesundheitsprüfung in einen höheren Tarif, im 6. und 8. Jahr zu erleichterten Bedingungen
Krankenhaus und Vorsorgeprogramm zählen nie: keine Selbstbeteiligung, keine Auswirkung auf die Rückerstattung
Alles drin, ohne Selbstbeteiligung, ohne Begrenzung auf die Höchstsätze von GOÄ und GOZ.
100 %ambulant, freie Arztwahl
100 %stationär
100 %Zahnbehandlung
90 %Zahnersatz
AZPGarantierte Beitragsrückerstattung6 Monatsbeiträge des Grundtarifs AZP zurück, in der Regel rund 2.500 € im Jahr. Die höchste am Markt.
AZP SBest Fit S mit BeitragsstundungVom ersten Tag an 50 % des AZP-Beitrags weniger. Der volle Beitrag wird erst fällig, wenn Sie Leistungen einreichen.
Jährlich PanTum Detect® Bluttest zur Krebsfrüherkennung, inkl. PET/CT und MRT bei Auffälligkeit
Sehhilfen bis 600 € in 24 Monaten, LASIK bis 4.000 € in 60 Monaten
Heilpraktiker 100 %, Psychotherapie 90 %, Zahnprophylaxe bis 120 €
Krankenhaus, Vorsorge, Bluttest und Zahnreinigung zählen nie: Ihre Rückerstattung bleibt trotzdem erhalten
Bis zu 6 Monate beitragsfrei bei Elterngeldbezug oder Pflegezeit
Krankenhaus und Vorsorge kosten Sie nie Ihre Rückerstattung
Selbstbeteiligung und Rückerstattung hängen nur an ambulanten und zahnärztlichen Rechnungen. Ins Krankenhaus gehen, zur Vorsorge gehen: Sie nutzen alles und verlieren trotzdem keinen Euro Ihrer Rückerstattung.
Zählt nicht
Stationäre Behandlung im Krankenhaus
Programm für Vorsorgeuntersuchungen
PanTum Detect® Bluttest zur KrebsfrüherkennungBest Fit inklusive, Start Fit mit EKV2
Professionelle Zahnreinigung bis 120 €Best Fit inklusive, Start Fit mit EKV2
Zählt
Ambulante Arztrechnungen
Zahnärztliche Rechnungen
Und auch hier entscheiden Sie am Jahresende selbst: Ist die Rechnung kleiner als die Rückerstattung, zahlen Sie sie einfach selbst.
KVP und AZP
Beitragsrückerstattung oder Beitragsstundung?
Im Start Fit (KVP) und im Best Fit (AZP) entscheiden Sie, wann Sie von Ihrer Gesundheit profitieren.
Mit Beitragsrückerstattung
Sie zahlen den vollen Monatsbeitrag. Reichen Sie ein Kalenderjahr keine Rechnungen ein, gibt es im Folgejahr Geld zurück: garantiert 1.000 € plus einen erfolgsabhängigen Teil, der mit jedem leistungsfreien Jahr steigt.
Leistungsfreie Jahre
garantiert
+ erfolgsabh.
1 Jahr
1.000 €
200 €
2 Jahre
1.000 €
300 €
3 Jahre
1.000 €
400 €
ab 4 Jahren
1.000 €
500 €
Bis 1.500 € im Jahr zurück
Mit Beitragsstundung
Ein Teil des Beitrags wird von Anfang an gestundet: Sie zahlen jeden Monat weniger. Nur wenn Sie Leistungen einreichen, wird der gestundete Teil fällig. Die genaue Höhe steht in Ihrem Angebot.
Gut für: Gründer, die die Liquidität jeden Monat brauchen
Best Fit · garantierte Rückerstattung
≈ 2.500 €
Bleiben Sie leistungsfrei, gibt es jedes Jahr garantiert 6 Monatsbeiträge des Grundtarifs AZP zurück, in der Regel rund 2.500 €. Nach einer Leistung gilt der Anspruch wieder nach zwei leistungsfreien Jahren.
Gut für: alle, die selten zum Arzt gehen
Best Fit S · Beitragsstundung
Vom ersten Tag an werden 50 % des AZP-Beitrags von Ihrer Monatszahlung abgezogen. Den regulären Beitrag zahlen Sie erst, wenn Sie tatsächlich Leistungen einreichen.
Gut für: alle, die sofort weniger zahlen möchten
Stationäre Leistungen, das Vorsorgeprogramm, der PanTum Detect® Bluttest und die Zahnprophylaxe bis 120 € haben keinen Einfluss auf Rückerstattung oder Stundung. KVS3: 200 bis 500 € erfolgsabhängig, gestaffelt nach leistungsfreien Jahren (1 Jahr 200 €, 2 Jahre 300 €, 3 Jahre 400 €, ab 4 Jahren 500 €). Erfolgsabhängige Anteile werden jährlich neu festgelegt.
Leistungen im Vergleich
Start Fit und Best Fit nebeneinander
Leistung
Start Fit (KVS3 / KVP)
Best Fit (AZP + EGO2, PS3, PSV)
Selbstbeteiligung
1.000 € (KVS3) oder 0 € (KVP)
0 €
Ambulant
100 % über Primärarzt oder Online-Arzt, sonst 80 %
100 %, freie Arztwahl, ohne GOÄ-Höchstsatzgrenze
Stationär
100 % allgemeine Pflegeklasse, Ein-/Zweibettzimmer und Spezialist mit PSV
100 % im Ein- oder Zweibettzimmer, Spezialist, freie Krankenhauswahl
Zahnbehandlung
100 % bis zum Regelhöchstsatz
100 %
Zahnersatz & Kieferorthopädie
80 % (Zahnstaffel in den ersten 6 Jahren)
90 %
Heil- und Hilfsmittel
Heilmittel 90 %, Hilfsmittel 100 %
100 %
Heilpraktiker / Naturheilkunde
80 % bis 1.000 € Rechnungsbetrag im Jahr
100 %
Psychotherapie
70 %, bis 50 Sitzungen im Jahr
90 %, bis 50 Sitzungen im Jahr
Sehhilfen
100 € alle 36 Monate
600 € in 24 Monaten, LASIK bis 4.000 €
Krebsfrüherkennung (PanTum Detect®)
mit Zusatzbaustein EKV2
inklusive
Professionelle Zahnreinigung
mit EKV2 bis 120 € im Jahr
inklusive, bis 120 € im Jahr
Ohne Einfluss auf SB und Rückerstattung
Krankenhaus, Vorsorgeprogramm (mit EKV2 auch Bluttest und Zahnreinigung)
Krankenhaus, Vorsorgeprogramm, Bluttest, Zahnreinigung bis 120 €
Garantiert 6 Monatsbeiträge AZP, i. d. R. rund 2.500 €, oder Stundung (Best Fit S)
Später mehr Leistung
Upgrade-Garantie im 4., 6. und 8. Versicherungsjahr
Schon auf Top-Niveau
Kurzfassung der HanseMerkur-Unterlagen (MK 011 10.26, MK 013 05.24, MK 019 07.26, MK 021 07.26). Maßgeblich sind allein die Allgemeinen Versicherungsbedingungen und Tarifbedingungen.
Was kostet das?
Zwei Rechenbeispiele mit 35 Jahren
Grundtarif mit Krankentagegeld und Pflegepflichtversicherung, bei Start Fit zusätzlich mit EKV2, damit Krebsfrüherkennung und Zahnreinigung wie bei Best Fit drin sind. Ihr Beitrag hängt von Alter, Gesundheit und Bausteinen ab, deshalb rechne ich ihn persönlich.
Start Fit · Selbstständig
35 Jahre, KVS3 mit 1.000 € Selbstbeteiligung, mit EKV2
KVS3 · ambulant, Zahn, stationär
287,65 €
EKV2 · Krebs-Bluttest, Zahnreinigung, mehr Zahnersatz (inkl. Zuschlag)
25,30 €
T43/100 · 100 € Krankentagegeld
39,10 €
Pflegepflichtversicherung
66,75 €
Gesetzlicher Zuschlag
28,77 €
Zwischensumme
447,57 €
Gesundheitsrabatt 10 % auf KVS
− 31,64 €
Monatlich gesamt415,93 €
Best Fit · Angestellt
35 Jahre, ohne Selbstbeteiligung
AZP + EGO2 · ambulant, Zahn
438,18 €
PS3 · stationär
123,48 €
T43/100 · 100 € Krankentagegeld
39,10 €
Pflegepflichtversicherung
66,75 €
Gesetzlicher Zuschlag
56,17 €
Zwischensumme
723,68 €
Arbeitgeberzuschuss
− 361,84 €
Ihr Anteil
361,84 €
Netto nach garantierter Rückerstattung (2.389,44 €/Jahr)162,72 €
Beispielbeiträge der HanseMerkur für ein Eintrittsalter von 35 Jahren (Start Fit: MK 011 10.26, Best Fit: MK 019 07.26), Frau oder Mann. Ohne die Bausteine PSV (Ein-/Zweibettzimmer), SBE und BEN; der gesetzliche Zuschlag (10 %) ist entsprechend nachgerechnet. EKV2-Beitrag laut MK 147 (01.25) für Eintrittsalter 35, gesetzlicher Zuschlag bereits enthalten. Kein Angebot. Der tatsächliche Beitrag hängt vom Eintrittsalter, der Gesundheitsprüfung und den gewählten Bausteinen ab. Die Beitragsrückerstattung im Start Fit ist erfolgsabhängig, im Best Fit garantiert, solange keine Leistungen eingereicht werden.
Ihre Situation
Darauf kommt es bei Ihnen an
Angestellte
Wechsel möglich ab einem Bruttojahresgehalt über 84.150 € (2027, bisher 77.400 €)
Ihr Arbeitgeber zahlt 50 % des Beitrags, höchstens den GKV-Höchstzuschuss
Auch der Baustein BEN für niedrigere Beiträge ab 65 ist arbeitgeberzuschussfähig
Krankentagegeld (Tarif T) sichert bis zu 80 % des Bruttoeinkommens nach der Lohnfortzahlung
Unter der Grenze? Dann bringen Zusatzversicherungen Privat-Leistungen in die GKV
Selbstständige
Freie Wahl, unabhängig vom Einkommen, auch direkt zur Gründung
In der GKV zahlen Sie den vollen Beitrag allein, in der PKV hängt er nicht vom Gewinn ab
Krankentagegeld ist Pflicht-Thema: Tarif T sichert bis zu 80 % des Gewinns vor Steuern
Beitragsstundung im KVP oder AZP schont die Liquidität in der Aufbauphase
Start Fit wächst mit: Upgrade-Garantie im 4., 6. und 8. Jahr
Bausteine
Zu beiden Tarifen frei kombinierbar
PSVKrankenhaus-Upgrade
Ein- oder Zweibettzimmer und Behandlung durch den Spezialisten.
TKrankentagegeld
Bis zu 80 % Ihres Einkommens bei längerer Krankheit.
BENBeitragsentlastung
Senkt den Beitrag ab 65 um einen festen Betrag, ohne Gesundheitsprüfung, Leistung steuerfrei.
SBESB-Erstattung ab 65
Übernimmt die jährliche Selbstbeteiligung im Ruhestand.
EKV2Mehr für Start Fit
Krebsfrüherkennung per Bluttest, Zahnprophylaxe, mehr Zahnersatz ab dem 7. Jahr.
KUTKurtagegeld
Bis 150 € pro Tag für ambulante und stationäre Kuren.
PGPflegezusatz
Pflegemonatsgeld zur freien Verfügung, ohne Kostennachweis.
PVNPflegepflicht
Gesetzliche Pflegeversicherung, immer mit dabei.
Warum HanseMerkur
Ein Versicherer, der mehr kann als Rechnungen erstatten
Gesund zu sein hängt von Veranlagung, Glück und guter Versorgung ab. Für das Dritte sorgt die HanseMerkur, seit über 150 Jahren und als zweitältester privater Krankenversicherer Deutschlands.
Start Fit und Best Fit sind Tarife der HanseMerkur Krankenversicherung AG. Ich bin ihr Exklusivpartner in Berlin.
01
Leistungen mit Garantie
Was im Vertrag steht, bleibt. Anders als in der GKV kann kein Gesetzgeber Ihre Leistungen nachträglich kürzen.
02
Ihr Schutz, Ihre Prioritäten
Ambulant, stationär, Zahn: Sie stellen zusammen, was Ihnen wichtig ist, und ergänzen später mit Bausteinen.
03
Vorgesorgt fürs Alter
Alterungsrückstellungen sorgen dafür, dass Ihr Beitrag nicht steigt, nur weil Sie älter werden.
04
Alles in einem Vertrag
Zahnleistungen und Schutz auf Reisen sind schon enthalten. Zusatzverträge brauchen Sie dafür nicht.
05
Gesund bleiben lohnt sich
Beitragsrückerstattung bis zu 6 Monatsbeiträgen und 10 % Gesundheitsrabatt bei guten Werten.
06
Schneller zum Arzt
Der HanseMerkur Online-Arzt berät Sie per Video, kostenlos für Vollversicherte. Dazu oft kürzere Wartezeiten.
Gesundheitsservice inklusive
Für Vollversicherte ohne Aufpreis
Digitale Programme und persönliche Beratung, von Herz-Kreislauf bis mentale Gesundheit, mit ausgewählten Partnern und Start-ups.
Nein. In der PKV sparen Sie mit Alterungsrückstellungen für später an, branchenweit über 350 Milliarden Euro. Ab 60 fällt der gesetzliche Zuschlag weg, mit Rentenbeginn das Krankentagegeld, und der Rentenversicherungsträger zahlt einen Zuschuss. Mit dem Baustein BEN senken Sie den Beitrag ab 65 zusätzlich um einen festen Betrag. Laut PKV-Verband zahlen nur 2,3 % aller Privatversicherten mehr als den GKV-Höchstbeitrag.
Was ist mit Kindern?
Kinder brauchen in der PKV einen eigenen Beitrag, dafür sind sie mit Privat-Leistungen versichert und haben bei Start Fit bis 19 Jahre keine Selbstbeteiligung. Ziehen die Kinder aus, sinkt Ihr Beitrag wieder. In der GKV bleibt der Höchstbeitrag. Ob es sich für Ihre Familie rechnet, sehen wir im Gespräch.
Und wenn ich arbeitslos werde oder das Geschäft schlecht läuft?
Bei Arbeitslosigkeit beteiligt sich die Bundesagentur für Arbeit in den meisten Fällen an den PKV-Beiträgen. Als Selbstständige können Sie mit Selbstbeteiligung, Beitragsstundung oder dem Weglassen von Bausteinen gegensteuern. Im Notfall gibt es den Basistarif.
Was bedeutet Primärarztprinzip bei Start Fit?
Gehen Sie zuerst zu Hausarzt, Internist, Frauen-, Augen- oder Kinderarzt oder zum HanseMerkur Online-Arzt, erstattet Start Fit 100 %. Gehen Sie direkt zum Facharzt, sind es 80 %. Gehen Sie danach wegen derselben Erkrankung zum Primärarzt, steigt die Erstattung wieder auf 100 %.
Was ist die Zahnstaffel?
Bei Start Fit ist der Zahnersatz in den ersten 6 Jahren gestaffelt, ab dem 7. Jahr sind bis 4.000 € im Jahr möglich. Wenn Sie zwischen 20 und 45 sind, kann Ihr Zahnarzt einen Befund ausfüllen. Passt er, gelten die 4.000 € sofort. Die Kosten für den Befund übernimmt die HanseMerkur, wenn der Vertrag zustande kommt.
Wie bekomme ich den Gesundheitsrabatt?
Ab 20 Jahren gibt es 10 % auf KVS oder KVP, wenn Sie Nichtraucher sind und Blutdruck, Blutzucker, Harnsäure, Cholesterin und BMI im Normbereich liegen. Ihr Arzt füllt dazu ein Formular aus. Die Untersuchung zahlt die HanseMerkur.
Kann ich später zurück in die gesetzliche Kasse?
Als Angestellte, wenn Ihr Gehalt wieder unter die Versicherungspflichtgrenze fällt und Sie jünger als 55 sind. Als Selbstständige meist nur über eine versicherungspflichtige Anstellung. Deshalb sollte die Entscheidung gut überlegt sein, genau dafür ist das Gespräch da.
Ihr Spezialist für die PKV
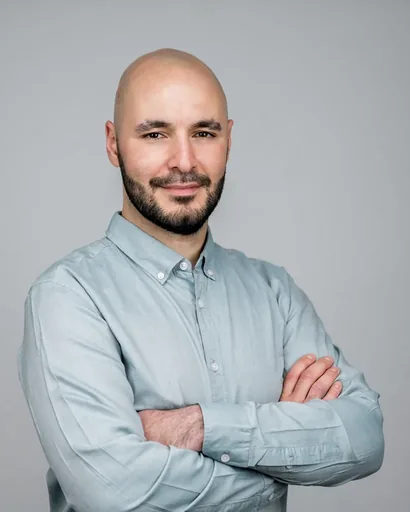
Ich bin Deniz Can Zeyrek, und die private Krankenversicherung ist mein Fachgebiet.
Seit sechs Jahren bin ich in der Versicherungsbranche tätig und habe mich auf die private Krankenversicherung spezialisiert. Über 500 Kundinnen und Kunden durfte ich bereits bei mir begrüßen. Als Geschäftsstellenleiter der HanseMerkur in Berlin-Reinickendorf berate ich Angestellte und Selbstständige, und ich sage Ihnen auch ehrlich, wenn die PKV für Sie nicht passt. Per Telefon, per Video oder bei mir vor Ort, auf Deutsch, Türkisch oder Englisch.
 Preisbewusst